前回の記事「買って後悔する家の特徴10選|住宅購入者の統計データから分かる注意点」では、実際に住宅を購入した方が、どんなことに後悔しているのかを紹介しました。
その中でも、「費用面(ローンなど)」に後悔した方は22.9%と、間取りに次いで多い結果でした。
住宅購入では、立地や広さ、間取りなどの物件選びだけでなく、
「自分たちは住宅にいくら使うのが適切なのか?」
を購入前に考えておくことも、とても重要です。
そこで今回は、住宅購入で後悔しないための「適正予算」について、実際の住宅購入者のデータとライフプランの両面から考えていきます。
前回の記事をまだ読んでいない方は、こちらも参考にしてみてください。
▶ 買って後悔する家の特徴10選|住宅購入者の統計データから分かる注意点
この記事の結論
住宅の適正予算は、「銀行からいくら借りられるか」だけでは決まりません。
大切なのは、
家計 × ライフプラン × 理想の暮らし × 不動産相場
この4つのバランスから考えること。
この記事では、単純な「年収の○倍」ではなく、自分たちにとって無理のない住宅予算の考え方を、データや具体例を交えながら解説します。
- データで見る住宅購入の予算
- 同じ年収でも「適正予算」は違う
- 子どもの教育費も住宅予算に影響する
- 今の家賃は住宅予算のいい基準だが注意が必要
- 住宅ローンだけでなく「住居費全体」で考える
- 5,000万円の住宅ローンなら月々いくら?
- 住宅購入後、手元にいくら残す?
- 「借りられる金額」と「借りるべき金額」は違う
- 予算は高すぎても、低すぎてもダメ
- 「適正予算」はどこにある?
- 住宅購入は「理想の暮らし」を実現するためのパーツ
- 家を買うためにライフプランを考えるのではない
- 適正予算を決める3つのステップ
- なぜ物件探しの前に予算を決めるのか
- まとめ|「借りられる金額」ではなく「借りるべき金額」
- まだ物件が決まっていなくても相談できます
- 次の記事|2026年、今家を買っていい?
データで見る住宅購入の予算
まずは、実際に住宅を購入した人たちが、どのくらいの予算で住宅を購入しているのか見てみましょう。
住宅金融支援機構の「2025年度 フラット35利用者調査」では、次のような結果になっています。
| 項目 | 2025年度 フラット35利用者 |
|---|---|
| 平均世帯年収 | 約716万円 |
| 平均年収倍率 | 6.6倍 |
| 平均総返済負担率 | 22.8% |
| 月々の予定返済額 | 約12.4万円 |
住宅取得に必要となった「所要資金」を世帯年収で割った年収倍率は、全国平均で6.6倍です。
単純に年収の6.6倍で計算すると、次のようになります。
| 世帯年収 | 年収6.6倍の場合 |
| 500万円 | 約3,300万円 |
| 600万円 | 約3,960万円 |
| 700万円 | 約4,620万円 |
| 800万円 | 約5,280万円 |
| 1,000万円 | 約6,600万円 |
こうした数字は、住宅予算を考えるうえで一つの参考になります。
ただ、
「年収の6.6倍なら適正」
「返済負担率22.8%なら適正」
という意味ではありません。
あくまで、実際にフラット35を利用した人たちの平均です。
では、なぜ平均だけでは住宅予算を決められないのでしょうか。
同じ年収でも「適正予算」は違う
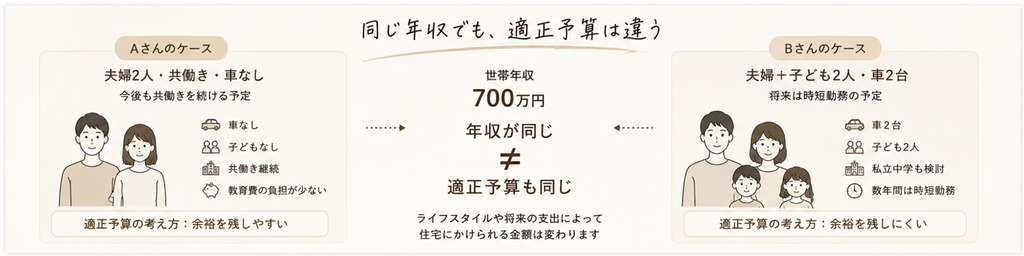
例えば、同じ世帯年収700万円でも、
Aさんは夫婦2人、車なし。今後も共働きを続ける予定。
Bさんは夫婦+子ども2人、車2台。将来は私立中学への進学も検討していて、妻は数年間時短勤務になる予定。
住宅ローン審査では、似たような金額を借りられる可能性があります。
ただ、
同じ金額を借りられるからといって、同じ金額を借りることが適切とは限りません。
住宅購入後の生活に与える影響が違うからです。
特に住宅は、30年、35年と長期間にわたって支払いが続くことも珍しくありません。
そのため、「今の年収」だけではなく、これからの家族の暮らしまで考えて予算を決める必要があります。
子どもの教育費も住宅予算に影響する
特に子育て世帯では、住宅購入後に増えていく可能性がある教育費も考えておきたいところです。
文部科学省の「令和5年度 子供の学習費調査」によると、1年間の学習費総額は次のようになっています。
| 学校 | 公立 | 私立 |
| 小学校 | 約36.7万円 | 約174.2万円 |
| 中学校 | 約54.2万円 | 約156万円 |
| 高校 | 約59.7万円 | 約117.9万円 |
※文部科学省「令和5年度 子供の学習費調査」をもとに作成
さらに、大学進学費用や塾、習い事などもあります。
住宅購入時には子どもがまだ小さく、教育費がそれほどかかっていない家庭も多いと思います。
だからこそ、
「今支払えるか?」だけではなく、5年後・10年後・15年後も含めて考えること。
これが住宅予算では重要です。
今の家賃は住宅予算のいい基準だが注意が必要
現在支払っている家賃は、住宅購入後の住居費を考えるうえで、とても分かりやすい基準の一つです。
例えば、現在月15万円の家賃を支払いながら、旅行や教育、趣味、貯蓄なども含めて希望する生活ができているのであれば、15万円という金額を住宅購入後の住居費の参考にすることは十分できます。
ただ、一度確認してほしいことがあります。
「その家賃は、今の自分たちにとって適切な金額なのか?」
です。
今の賃貸住宅を決めたのが数年前なら、その頃から収入や家族構成、働き方、教育費、車、貯蓄の目標などが変わっているかもしれません。
また、賃貸住宅を契約するときに、将来の教育費や働き方、旅行、趣味、貯蓄まで含めたライフプランを作り、
「自分たちの適切な住居費は月15万円」
と決めた方は、それほど多くないと思います。
駅から近かった。
間取りが気に入った。
会社に通いやすかった。
当時の収入なら支払えそうだった。
こうした理由で現在の家賃が決まっているケースも多いでしょう。
もちろん、それが悪いわけではありません。
現在の家賃が、今の家計やこれからのライフプランと照らし合わせても適切なのであれば、住宅購入でもその金額を一つの基準にして問題ありません。
大切なのは、
「今15万円払っているから、住宅ローンも15万円」
ではなく、
「今の自分たちにとって、住居費15万円は適切なのか?」
から考えることです。
住宅ローンだけでなく「住居費全体」で考える
賃貸の家賃と住宅購入後の支払いを比較するときには、住宅ローン以外の費用も考えておく必要があります。
マンションであれば管理費・修繕積立金・駐車場代などがあり、戸建て・マンションともに固定資産税、火災・地震保険、将来の修繕費などがあります。
例えば、次のようなケースです。
| 住居費 | 月額 |
| 住宅ローン | 15万円 |
| 管理費・修繕積立金 | 3万円 |
| 駐車場 | 1.5万円 |
| 固定資産税相当 | 1万円 |
| 合計 | 20.5万円 |
この場合、年間の住居費は約246万円です。
そのため、
「住宅ローンを毎月いくら払えるか?」
だけではなく、
「住居費全体として、毎月いくら使うのが適切なのか?」
で考えることが重要です。
5,000万円の住宅ローンなら月々いくら?
住宅ローンの返済額は、借入額だけでなく金利によっても変わります。
例えば5,000万円を35年間、元利均等返済・ボーナス返済なしで借りる場合を見てみましょう。
| 金利 | 月々の返済額 |
| 1.0% | 約14.1万円 |
| 1.5% | 約15.3万円 |
| 2.0% | 約16.6万円 |
同じ5,000万円を借りても、金利によって毎月の支払いは変わります。
さらに、先ほど説明した固定資産税や管理・修繕費なども加わります。
だからこそ、
物件価格だけでなく、購入後の住居費全体を見ること。
これが大切です。
住宅購入後、手元にいくら残す?
住宅購入時には、物件価格や購入諸費用以外にも、家具・家電・カーテン・エアコン・引っ越しなどの費用が発生します。
国土交通省の「令和6年度 住宅市場動向調査」では、住宅取得をきっかけに購入した耐久消費財の平均額は、注文住宅で約159万円、分譲戸建住宅で約152万円となっています。
そのため、
「住宅ローンを少なくしたいから、できるだけ頭金を入れよう」
と考える場合にも、購入後に必要なお金とのバランスを見る必要があります。
「いくら借りるか」と同時に、「購入後にいくら手元に残しておくか」も考える。
これも住宅予算の一部です。
「借りられる金額」と「借りるべき金額」は違う
ここまでのデータから分かるのは、年収や返済負担率だけでは、その家庭にとっての住宅予算は決められないということです。
そこで私は、住宅購入の予算を3つに分けて考えています。
| 予算の考え方 | 意味 |
| 借りられる金額 | 金融機関の審査上、借りることができる金額 |
| 返していける金額 | 現在の収入・支出から考えて、生活とのバランスを保ちながら返済できる金額 |
| 借りるべき金額 | 大切にしたい暮らしを続けながら、希望する住宅を購入するために必要な金額 |
この中で、私が特に大切だと考えているのが、
「借りるべき金額」
です。
金融機関から6,000万円借りられるからといって、6,000万円の住宅を購入することが、その家庭にとって正解とは限りません。
実際の相談でも「他の不動産会社から月15万円なら払えると言われました」と言われたことがあります。
ただ、詳しく伺うと「子どもが生まれたら妻は時短勤務予定」「車は5年ごとに買い替えたい」「年1回は家族旅行に行きたい」「将来の夢はオーロラを見ること」というケースがあります。
そうなると、住宅ローン15万円が適切なのではなく、「その暮らしを続けながら住居費にいくら使えるか」を考える必要がありました。
ただ、
「住宅ローンは怖いから」
と必要以上に予算を下げることが正解とも限りません。
借りられる金額 ≠ 借りるべき金額
住宅購入では、この違いを理解しておくことが大切です。
予算は高すぎても、低すぎてもダメ
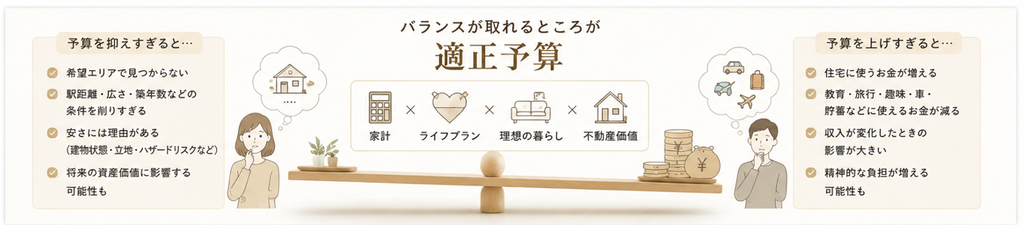
予算を上げすぎれば、住宅に使うお金が増える分、教育や旅行、趣味、車、貯蓄など、住宅以外に使えるお金は少なくなります。
また、転職や育休、時短勤務などで収入が変化したときの影響も大きくなります。
ただ、
住宅予算は低ければ低いほどいいわけでもありません。
例えば、希望するエリアの相場が5,000万円前後なのに、
「住宅ローンが怖いから3,500万円まで」
と決めれば、駅距離・広さ・築年数・建物状態などの条件を大きく変更する必要が出てくるかもしれません。
さらに、不動産の価格には理由があります。
駅距離、土地の形、接道条件、建物状態、マンションの管理状態、ハザードリスク、建築上の制限など、さまざまな条件が価格に反映されています。
もちろん、
安い物件=悪い物件
ではありません。
ただ、周辺の物件と比べて価格が安いのであれば、
「なぜこの物件は安いのか?」
を理解してから購入することが大切です。
価格だけを見て「安いからお得」と判断すると、購入後に思わぬ不満につながることもあります。
前回の記事では、実際の住宅購入者のデータをもとに、購入後に後悔しやすい物件の特徴を10項目にまとめています。
予算を抑えて物件を探す場合ほど、「価格」だけではなく「なぜその価格なのか?」という視点も持ってみてください。
▶ 買って後悔する家の特徴10選|住宅購入者の統計データから分かる注意点
予算を抑えることと、不動産として必要な条件まで削ることは別の話です。
「適正予算」はどこにある?
では、実際に適正予算はどのように考えればいいのでしょうか。
具体例で考えてみます。
| 予算 | 住宅の選択肢 | 購入後の暮らし | 考え方 |
| 4,000万円 | 希望エリアでは少ない | 余裕は大きい | 予算を抑えすぎている可能性 |
| 4,500万円 | 希望条件とのバランスが良い | 教育・旅行・貯蓄も継続できる | 適正予算の候補 |
| 5,500万円 | より良い条件を選べる | 住宅以外に使えるお金が減る | 予算を上げすぎている可能性 |
この家庭の場合、一番予算を抑えた4,000万円でも、借りられる上限の5,500万円でもなく、
4,500万円前後が「借りるべき金額」
かもしれません。
もちろん、すべての家庭で4,500万円が適正という意味ではありません。
重要なのは、
「できるだけ安く買う」でも、「借りられるだけ借りる」でもない
ということです。
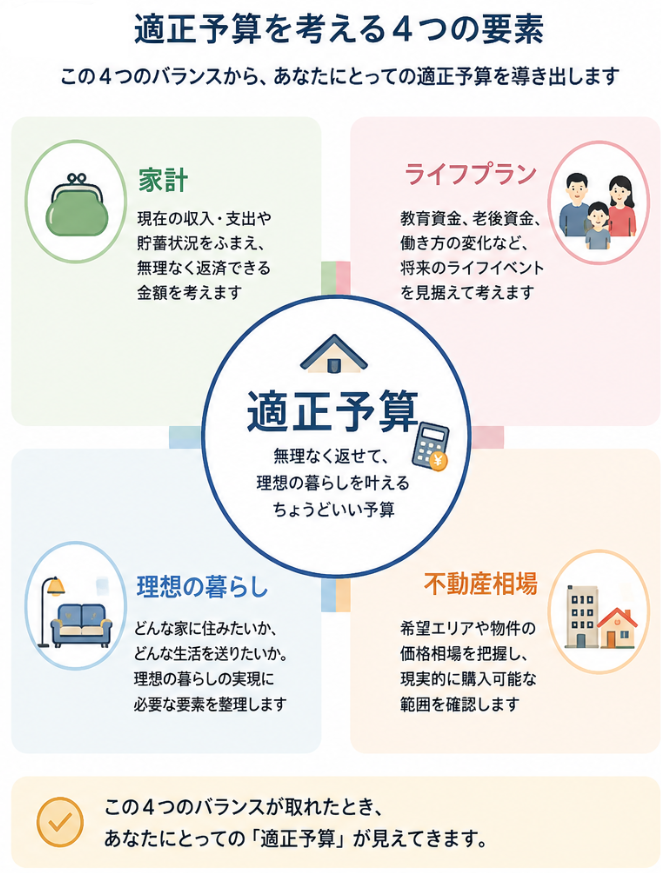
住宅の適正予算は、
家計 × ライフプラン × 理想の暮らし × 不動産相場
このバランスが取れるところにあります。
住宅購入は「理想の暮らし」を実現するためのパーツ
ここからが、私が住宅購入をサポートするうえで一番大切にしている考え方です。
住宅購入を考えると、「どこのエリアに住む?」「戸建てとマンションのどちらにする?」「何LDK必要?」と、どうしても「家」から考えがちです。
もちろん、それも大切です。
ただ、住宅を購入する本来の目的は、
「理想の家を買うこと」ではなく、「理想の暮らしを実現すること」
ではないでしょうか。
広いリビングで家族と過ごしたい。子どもがのびのび遊べる家に住みたい。通勤時間を短くして家族との時間を増やしたい。好きな街で暮らしたい。
住宅は、こうした希望を叶えるための大切な存在です。
一方で、家を購入したあとにも人生は続きます。
家族旅行、子どもの教育、車、趣味や外食、新しい仕事への挑戦、貯蓄や投資。
これらも同じように大切な暮らしの一部です。
家も、家族との時間も、やりたいことも、将来の夢も。
全部含めて「理想の暮らし」です。
だから私は、
「理想の暮らしの実現」の中に、住宅購入がある。
という順番で考えています。
家を買うためにライフプランを考えるのではない
ライフプランというと、教育費はいくら、老後資金はいくら、住宅ローンはいくら、と将来必要になるお金を計算するものだと思われがちです。
もちろん、数字を整理することも必要です。
ただ、その前に考えたいのが、
「これからどんな人生を送りたいのか?」
ということです。
子どもの教育をどうしたいのか。旅行や趣味をどのくらい楽しみたいのか。車は必要なのか。将来、転職や独立に挑戦したいのか。どのくらい貯蓄しておきたいのか。
こうした「これから大切にしたいこと」を考えて、その暮らしを実現するために必要なお金を整理する。
そして、その中で住宅にいくら使うのかを決めます。
家を買うためにライフプランを考えるのではなく、ライフプランを実現するために住宅予算を考える。
この順番が大切です。
適正予算を決める3つのステップ
ここまでの内容を、実際に住宅予算を決める順番に整理します。
住宅予算を考えるときは、
「借りられる金額」「返していける金額」「借りるべき金額」
を分けて考えることが大切です。
銀行から借りられる上限額が、そのまま自分たちにとって適正な住宅予算になるわけではありません。
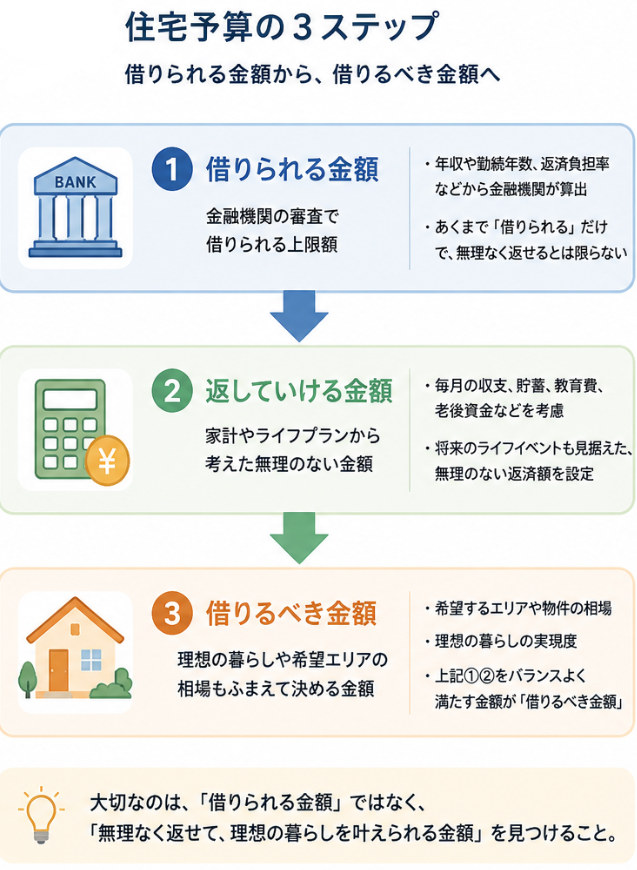
最終的には、家計や将来のライフプランだけでなく、希望する暮らしや実際の不動産相場まで含めて「借りるべき金額」を考えていきます。
なぜ物件探しの前に予算を決めるのか
住宅購入を考え始めると、まず物件サイトを見る方も多いと思います。
もちろん、それ自体は問題ありません。
ただ、一度5,500万円の素敵な住宅を見て、
「ここに住みたい」
と思ったあとにライフプランを考えて、
「自分たちの適正予算は4,500万円だった」
となれば、そこから予算を戻すのは簡単ではありません。
5,500万円の住宅の広さ、設備、立地、新しさが、自分の中の基準になってしまうからです。
だから私は、物件を本格的に探す前に、
「自分たちはどんな暮らしをしたくて、そのために住宅にいくら使うのか」
をある程度整理しておくことをおすすめしています。
まとめ|「借りられる金額」ではなく「借りるべき金額」
住宅金融支援機構のデータでは、フラット35利用者の平均世帯年収は約716万円、平均年収倍率は6.6倍、平均総返済負担率は22.8%です。
こうした平均値は住宅予算を考える参考にはなりますが、あなたにとっての適正予算を決めてくれる数字ではありません。
住宅購入後にどんな暮らしをしたいのか。
これから何にお金を使いたいのか。
希望するエリアではどのくらいの予算が必要なのか。
それぞれの家庭によって答えは違います。
そして、
予算は高ければいいわけでも、低ければいいわけでもありません。
家計 × ライフプラン × 理想の暮らし × 不動産相場
このバランスを考え、
「自分たちは住宅にいくら使うべきなのか?」
を決める。
それが、私が考える住宅購入の「適正予算」です。
そして何より、
家を買うためにライフプランを考えるのではなく、ライフプランを実現するために住宅予算を考える。
家も、家族との時間も、やりたいことも、将来の夢も。
全部含めて理想の暮らしです。
「理想の暮らしの実現」の中に、住宅購入がある。
この順番を大切にしてみてください。
無料相談で一緒に整理できること
・今の家賃から考えた無理のない住居費
・住宅ローンの借入可能額
・ライフプランから考えた適正予算
・希望エリアで実際に必要な予算
・予算が合わない場合、何を変えればいいか
まだ物件が決まっていなくても相談できます
「自分たちはいくらくらいの家を買うのが適切?」
「今の家賃を基準に考えていい?」
「予算を下げるべきか、もう少し上げてもいいのか分からない」
「希望しているエリアと予算が合っているか分からない」
こうした段階でも大丈夫です。
むしろ、
物件を探し始める前だからこそ整理できることがあります。
個別相談では、現在の収入や家計だけでなく、今後の働き方や教育、車、旅行、貯蓄、これからやりたいこと、希望するエリアの不動産相場などを一緒に整理します。
目的は、予算を上げることでも、必要以上に下げることでもありません。
「いくら借りられるのか」ではなく、「理想の暮らしを実現するために、住宅にいくら使うのが適切なのか」を一緒に考えること。
物件を探す前に、まずは、
「どんな暮らしをしたいのか?」
というところから考えてみてください。
次の記事|2026年、今家を買っていい?
適正予算を考えたあと、次に気になるのが、
「そもそも、今って家を買っていいの?」
という問題ではないでしょうか。
不動産価格や住宅ローン金利が変化する中で、
「もう少し待った方がいい?」
「今買わないと、もっと高くなる?」
と感じている方もいると思います。
ただ、
「今が買い時なのか?」と「自分たちにとって今が買い時なのか?」は別の話です。
次の記事では、2026年現在の不動産価格や住宅ローン金利などのデータを確認しながら、
「今、家を買うべきなのか?」
について詳しく考えていきます。
参考・出典
・住宅金融支援機構「2025年度 フラット35利用者調査」
・文部科学省「令和5年度 子供の学習費調査」
・国土交通省「令和6年度 住宅市場動向調査」
コメント