相場だけではなく、「自分たちにとって今なのか」を考える。
「今って、家を買っていいタイミングなんですか?」
住宅購入の相談をしていると、よく聞かれる質問です。金利は上がっている。物価も上がっている。住宅価格も高い。
ニュースを見ていると、「今は買わない方がいいのでは?」「もう少し待った方が安くなるのでは?」と不安になる方も多いと思います。
数千万円という買い物です。少しでも良いタイミングで買いたいと思うのは当然です。
では、
「今買う」
「5年待つ」
「ずっと賃貸」
では、実際どのくらい差が出るのでしょうか。
まずは、一番気になる「お金」の話から考えてみます。
「今買う」「5年待つ」「ずっと賃貸」を比べてみる
例えば、次の3つのケースを考えてみます。
① 月19万円の家に賃貸で住み続ける(ファミリーエリアの3LDKと仮定)
② 5,000万円の中古マンションを今購入する
③ 5年間賃貸で暮らし、物件価格が5%下がった4,750万円で購入する
比較条件は、分かりやすくするため次のように設定します。
- 住宅ローン:35年
- 固定金利:1.3%
- 元利均等返済
- 住宅ローン控除:14万円×10年間
- 管理費・修繕積立金・固定資産税:月3万円
- 購入諸費用:物件価格の7%
- 賃貸:24カ月ごとに更新料17万円
- 購入後:10年ごとに100万円のリフォーム
- ③は購入するまで①と同じ賃貸条件
- 物件価値は毎年1.5%ずつ下落すると仮定
※これは将来の住宅価格や金利を予測するものではなく、「待つことにもコストがある」という考え方を見るための比較用シミュレーションです。家賃・管理費・リフォーム費・資産価値の下落率などは、比較を分かりやすくするために置いた仮定です。実際の金額や資産価値は、物件・エリア・時期によって大きく異なります。
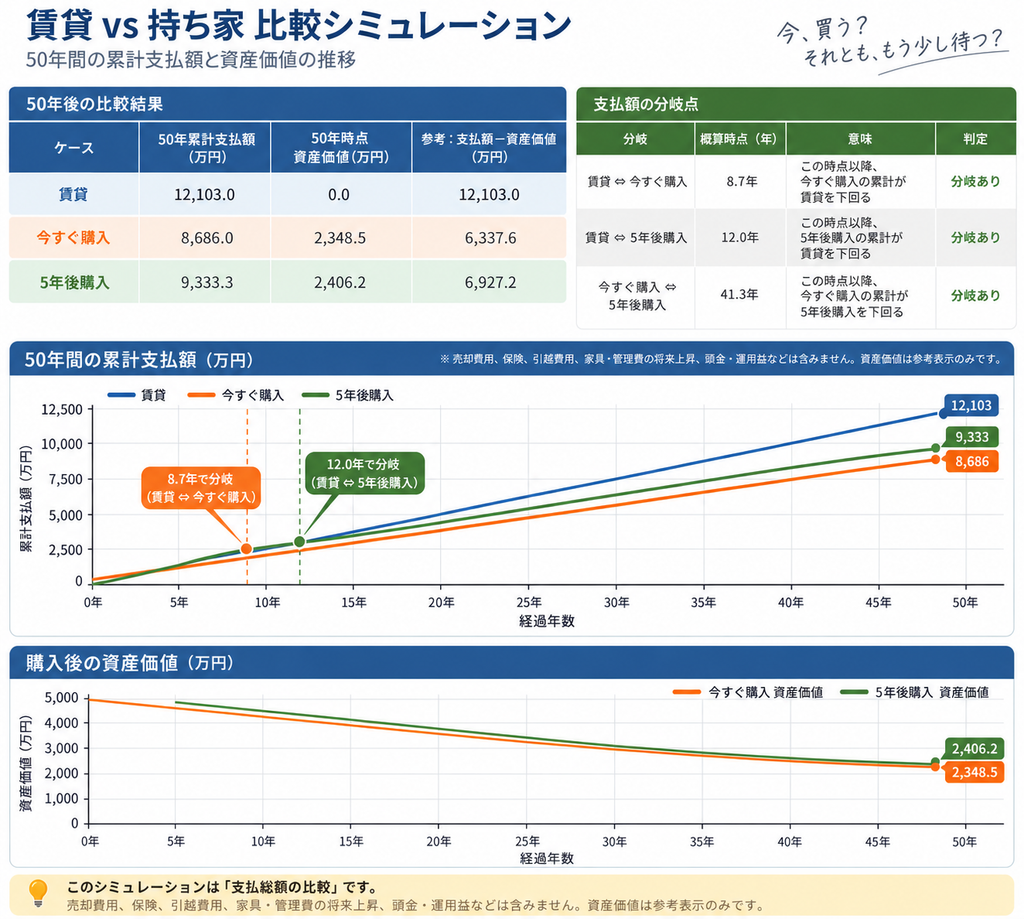
今回の条件では、「5年待って5%安く買う」よりも、「今購入する」方が有利になる結果です。
一見すると、
「5年後に250万円安く買えるなら、待った方が得じゃない?」
と思いますよね。
でも、住宅購入は物件価格だけでは比較できません。
5%安くなるまでの5年間も、お金はかかる
5,000万円の住宅が5%安くなれば、購入価格は4,750万円。250万円安くなります。
ただし、その5年間も住む場所は必要です。月19万円の家賃を5年間払うと、19万円×60カ月で1,140万円。さらに更新料もかかります。
つまり、住宅価格だけを見れば250万円安くなっていても、その間には1,000万円を超える家賃を支払っています。
もちろん、
「家賃は全部無駄」という話ではありません。
その5年間、住むというサービスを受けています。
ただ、「住宅価格が下がるまで待てば得」と考えるときには、
待っている期間にも住宅費が発生している。
ここまで含めて考える必要があります。
住宅ローンの完済も5年後ろにずれる
もうひとつ大きいのが、住宅ローンを払い終えるタイミングです。
今から35年ローンを組めば35年後には完済します。一方、5年間待ってから35年ローンを組むと、完済するのは今から40年後です。
つまり、5%安く買えたとしても、
住宅ローンから解放されるタイミングも5年遅くなる。
ということです。
住宅価格だけを見ると「待つ方が得」に見えても、家賃やローン完済時期まで考えると、必ずしもそうとは限りません。
購入の場合、売却できる可能性のある資産が残る
賃貸と購入の大きな違いは、最後に何が残るのかです。
40年間家賃を払い続けても、基本的には住んでいる家が自分のものになるわけではありません。一方、購入の場合は、ローン完済後に売却できる可能性のある資産が残ります。実際の価値は、立地・管理状態・維持修繕費などによって変わります。
もちろん、5,000万円で購入した住宅が40年後も5,000万円の価値を持っているとは限りません。建物は古くなりますし、エリアによって価格の動きも違います。
今回のシミュレーションでは単純化して、毎年1.5%ずつ資産価値が下がると仮定しています。
それでも、
40年後に価値がゼロになるわけではありません。
駅から近い、土地需要がある、管理状態が良い、売りやすい間取りなど、条件によっては一定の資産価値が残る可能性があります。
だから住宅購入を比較するときには、
「いくら払ったか」だけでなく、「最後に何が残っているか」
という視点も必要です。
じゃあ、全員今すぐ買った方がいい?
ここまで読むと、「結局、不動産屋だから今買った方がいいって言うんでしょ?」と思うかもしれません。
でも、
私はそうは思いません。
今回の条件では早く購入する方が有利になる結果でした。ただ、それはあくまで今回設定した条件での話です。
そして何より、家は投資商品だけではありません。
これから家族が暮らしていく場所です。
数字だけを見て「今の方が得だから買おう」と決めるものでもないと思っています。
待つことにも、ちゃんとメリットがある
例えば、今購入せずに2年、3年待つことで頭金を増やせるかもしれません。転職したばかりなら、収入が安定するまで待てるかもしれません。
これから子どもを考えている家庭なら家族構成が見えてくるかもしれませんし、夫婦で住みたいエリアがまだ違うなら、時間をかけて考えることもできます。
つまり、
待つ=悪いことではありません。
むしろ今買う準備ができていない状態で、無理に購入する方が危険です。
大切なのは、
「待つか、買うか」ではなく、「なぜ待つのか」が明確になっているか。
ここです。
「住宅価格が下がるまで待つ」だけでは少し危険
一方で、「なんとなく今は高そうだから」という理由だけで購入を先送りし続けるのもおすすめしません。
なぜなら、将来の住宅価格は誰にも分からないからです。5年後に5%下がっているかもしれないし、10%下がっているかもしれない。逆に、さらに上がっている可能性もあります。
住宅価格の底値は、基本的には後になってからしか分かりません。
だから、
相場を完璧に当ててから家を買おうとすると、いつまで経っても動けなくなってしまいます。
金利や物価も動いている
現在は住宅価格だけでなく、金利や物価も変化しています。
住宅ローン金利が今後どうなるかは誰にも断言できません。「もう少し待てば必ず金利が下がる」とも言えませんし、反対に上がり続けるとも限りません。
だからこそ大切なのは、金利の底を当てることではなく、
多少金利が動いても無理なく返済できる予算なのか。
を見ることです。
また、物価が上がれば食費や光熱費、教育費、旅行、車など、住宅以外に必要なお金も増えます。
「住宅ローンが払えるか」だけではなく、
住宅ローンを払ったあとも、自分たちらしい生活を続けられるか。
ここまで考える必要があります。
今、買ってもいい人/待ってもいい人
今、買ってもいいのは、「なぜ家が欲しいのか」が言葉にでき、無理のない住宅予算が分かっていて、数年以内に住み替える可能性が低い人です。たとえば、「子どもが大きくなって今の家では狭い」「小学校入学までに住む場所を決めたい」「通勤時間を短くしたい」など、購入によって実現したいことが見えている状態です。
大切なのは、銀行から借りられる金額ではなく、住宅ローンを払ったあとも自分たちらしい生活を続けられる金額を考えることです。「借りられる金額」と「借りるべき金額」の違いはこちらで詳しく整理しています。
一方、夫婦で住みたい場所が定まっていない、転職直後で収入が読めない、数年以内に転勤する可能性がある、家族構成が大きく変わりそう、購入後に貯金がほとんど残らない。こうした状態なら、仮に数字上では今買う方が有利でも、無理に購入する必要はありません。
2年、3年待つことで頭金を増やしたり、収入や家族構成が落ち着くのを待ったり、夫婦で住みたいエリアを話し合ったりできます。準備が整っていないまま急ぐより、目的のある「待つ時間」にする方が安全です。
待つことは悪いことではありません。大切なのは、「なぜ待つのか」が明確になっていることです。
相場の「買い時」より、自分たちの「買い時」
将来の住宅価格や金利は誰にも断言できません。5年後に価格が下がっているかもしれませんし、反対に上がっている可能性もあります。金利も同じです。底値は後になって初めて分かるものなので、相場を完璧に当ててから買おうとすると、いつまでも動けなくなることがあります。
でも、「自分たちにとって今が買い時なのか」は具体的に考えられます。現在の収入、これからの働き方、家族構成、教育費、貯金、旅行や趣味に使いたいお金、老後、住みたい場所、そして家を買ったあとに実現したい暮らし。これらを整理すれば、「今買う」「1〜2年待つ」「賃貸を続ける」のどれが合うのかが見えてきます。
住宅購入の目的は、家を所有することではなく、その家でどんな暮らしを実現したいのか。数字だけでなく、今の家族にとってその家が必要なのかまで考えることが大切です。
ローンを払えても、家族旅行や子どもの習い事を諦め、老後資金を貯められないなら、本当に「買って良かった」と言えるかは分かりません。反対に、子どもに自分の部屋を作れる、通勤時間が短くなる、ペットと暮らせるなど、望む生活が実現するなら、住宅費が少し上がっても価値を感じられるかもしれません。
自分たちの答えが分からなければ、相談してください
ネットには住宅価格や金利の記事、ローンシミュレーターがあります。ただ、家族が何を大切に暮らしたいのか、教育や旅行にどのくらいお金を使いたいのか、仕事をどうしていきたいのかまで含めた答えは、ご家庭ごとに違います。
「今買った方がいいのか」
「あと2年待った方がいいのか」
「5,000万円の家を買っても大丈夫なのか」
「そもそも賃貸のままでもいいのか」
買う・買わないから一緒に整理します。
買う前提でなくて大丈夫です。お話を聞いた結果、「今は買わなくてもいいと思います」とお伝えすることもあります。
不動産会社に相談すると、「家を買わされそう」「物件を紹介されそう」と不安に思う方もいるでしょう。でも、私は物件探しより前に相談してもらっていいと思っています。
家を買うことがゴールではありません。家を買ったあとも、家族が無理なく、自分たちらしく暮らしていけること。そのために必要なら買う。まだ必要でなければ待つ。それでいいと思っています。
まとめ|「今、家を買っていい?」の答え
金利や住宅価格だけで「今は買わない方がいい」と決める必要も、「もっと高くなる前に」と焦る必要もありません。
家の買い時は、相場だけでは決まりません。
考えてほしいのは、「今、家を買っていい?」ではなく、「自分たちにとって、今なのか?」ということです。
その答えがまだ分からないなら、物件を探し始める前に一度相談してください。買う・待つ・賃貸を続ける。それぞれを比較しながら、自分たちに合ったタイミングを一緒に考えていきましょう。
「自分たちの場合はどうなんだろう?」と思ったら
「今買うべきか、もう少し待つべきか」
「この予算で買って大丈夫なのか」
「そもそも、まだ買わない方がいいのか」
そんな段階からでも大丈夫です。
買うことを前提にせず、
今の家計やライフプラン、希望する暮らし、不動産相場を整理しながら、
一緒に考えます。
コメント